전세자금대출 만기 연장은 기존 금리를 그대로 복사하는 절차가 아닐 수 있습니다. 은행의 금리 재산정, 보증 연장, 현재 소득·부채와 임대차계약을 함께 확인해야 합니다.
간단 요약
- 갱신계약과 대출 만기는 서로 다른 일정입니다.
- 연장 시 적용금리는 은행과 상품 규정에 따라 다시 정해질 수 있습니다.
- 보증기간과 보증료도 함께 확인합니다.
- 연장·대환은 금리뿐 아니라 수수료와 시간까지 비교합니다.
놓치면 아까운 다른 글
같은 사이트의 관련 글계약갱신요구권 사용 후 묵시적 갱신, 2년 다시 되나? 4가지 날짜내 상황과 이어지는 조건을 함께 비교
같은 사이트의 관련 글2026 LH 행복주택 17개 단지, 8월 공고 일정내 상황과 이어지는 조건을 함께 비교
1. 연장하면 기존 금리가 유지되나요?
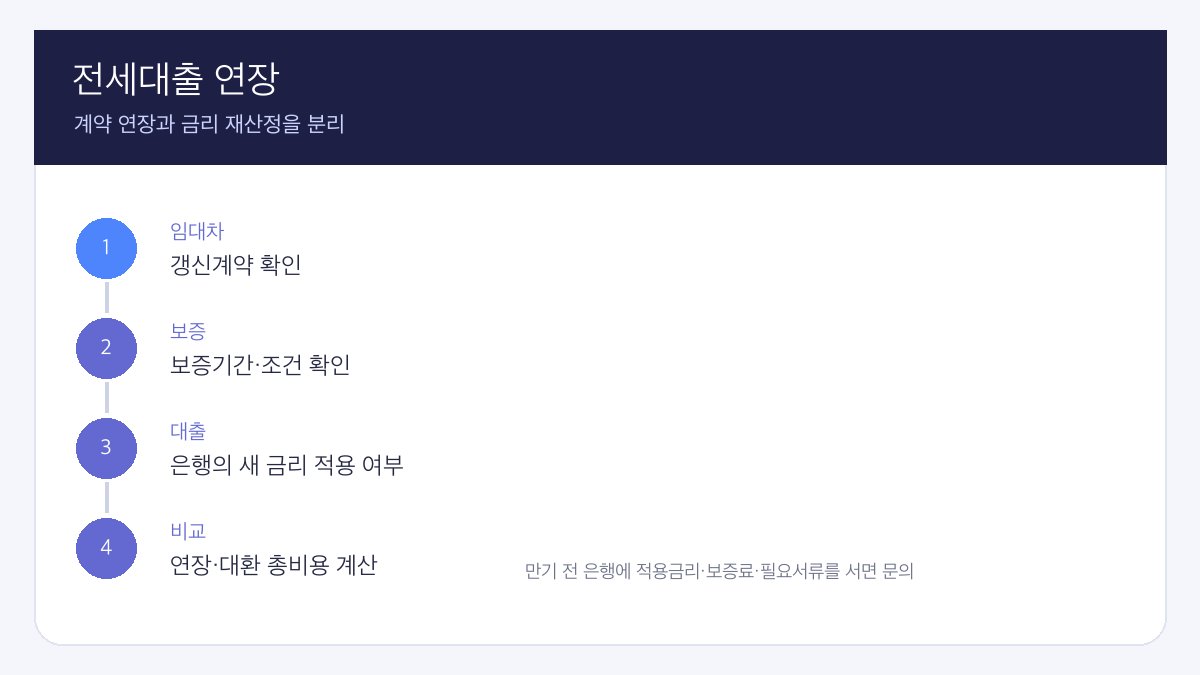
임대차계약이 연장돼도 대출이 자동 연장되는 것은 아닙니다. 은행과 보증기관이 갱신 요건과 제출자료를 확인할 수 있습니다.
2. 보증도 함께 연장해야 하나요?
변동금리 여부, 우대금리 유지조건과 기준금리 변화에 따라 연장 후 금리가 달라질 수 있습니다. 적용 예정 금리를 숫자로 받아 월 이자를 다시 계산하세요.
3. 소득·부채를 다시 보나요?
은행은 갱신계약서, 소득자료, 부채상태와 보증 연장 여부를 확인할 수 있습니다. 필요한 서류는 상품과 은행마다 달라질 수 있습니다.
내 경우 판단 순서: 만기일 확인 → 은행 연장조건 문의 → 적용금리 계산 → 대환 포함 총비용 비교.
4. 대환과 연장 중 무엇을 비교하나요?
대환금리가 낮아 보여도 중도상환 비용, 보증료, 인지비용과 실행일정을 함께 봐야 합니다. 잔금·만기일에 공백이 생기지 않도록 먼저 일정표를 만드세요.
🌐 공식 사이트 바로가기
✅ 결론
전세자금대출 만기 연장은 금리·보증·계약을 함께 다시 맞추는 일입니다. 만기 전에 적용 예정 금리를 받아 월 부담을 비교하세요.
FAQ — 자주 묻는 질문
Q1. 연장하면 기존 금리가 유지되나요?
항상 그렇다고 볼 수 없습니다. 상품과 은행의 재산정 기준, 우대조건 유지 여부를 확인해야 합니다.
Q2. 임대차계약만 갱신하면 되나요?
대출과 보증 연장은 별도 절차일 수 있습니다. 은행이 요구하는 갱신계약서와 소득자료를 준비하세요.
※ 2026년 8월 13일 한국주택금융공사 전세자금보증 안내를 기준으로 작성했습니다. 실제 금리와 연장 여부는 은행·보증기관·개인 심사에 따라 달라집니다.